
本ページはプロモーションを含みます
銀行で外貨へ両替をしたときに比べれば本当に少額になりましたが、クレジットカードの海外事務手数料の値上がりも気になり、ついついもっと節約できる方法を探してしまう私furoskyですが、皆さんはどうですか?
今回は、実際にWiseのデビットカードを申し込んでみた体験談と、すでに使っているRevolutとの賢い使い分け方を考えてみたので、最後までおつき合いください。
Wiseアカウントを新規開設しました
きっかけは紹介キャンペーンでした。招待リンクから登録すると、通常1,200円かかるカード発行手数料が無料になる、または送金手数料が無料になるという特典を見つけました。
▶特典付き招待リンクはこちら
登録の流れは非常にスムーズで、メールアドレス登録とSMS認証を終えると、そのままカードの申し込み画面へ。
続けて本人確認、そしてアカウントへ3,000円以上を入金するステップへと、テンポよく案内が進んでいきます。もちろん、途中で作業を中断して後から再開することもできるようだったので、忙しい合間にも進めやすい設計だと感じました。
※入金した3,000円は近所のスーパーでのお買い物やオンラインショップで利用できます
RevolutとWise、それぞれの強み
もともとRevolutを選んだ理由は、カード送付手数料が500円と手頃だったこと、そしてGoogle Payに登録できる利便性の高さでした。※2026年9月現在、WiseはApplePayのみ対応
さらに、Mastercardブランドのクレジットカード・デビットカード、そしてVisaデビットカードからのチャージ手数料が無料になる点も、日常使いの中でじわじわと効いてくる魅力です。
一方でRevolutには一つ弱点があります。それが「週末手数料」です。
Revolutは週末に両替やカード決済を行うと、約1%の週末手数料(マークアップ)が上乗せされてしまいます。土日に旅行先で買い物をする機会が多い人にとっては、地味に痛い出費です。
その点Wiseは、曜日に関係なく常に約0.45%前後という格安の手数料水準を維持しています。
つまり「平日はRevolut、週末はWise」という使い分けをするだけで、無駄な手数料を確実に削減できるというわけです。
現金引き出しは「無料枠の合わせ技」で乗り切る
最近では海外に滞在中、現金が必要になる場面はだいぶ少なくなってきました。とはいえチップを渡す場面など、どうしても現金が必要になることもあります。台湾のようにまだまだ現金しか使えないお店の多い国もあります。
そんなときに便利なのが、両方の無料引き出し枠を組み合わせるという裏技です。
- Wise:月あたり約3万円(2回)まで無料
- Revolut:月あたり約2.5万円まで無料
この2つを合算すれば、合計で月約5.5万円分の現金を手数料なしで引き出せる計算になります。急な出費にも余裕を持って対応できるのは、心強いポイントです。
2枚持ちが最強の理由
| シーン | おすすめカード | 理由 |
|---|---|---|
| 平日の決済 | Revolut | Google Pay対応、チャージ手数料無料 |
| 週末の決済 | Wise | 週末マークアップがなく常に低手数料 |
| ATM引き出し | 両方併用 | 無料枠を合算して手数料回避 |
1枚だけで完結させようとせず、それぞれの強みを理解した上で使い分けることこそが、海外旅行のコストを最小限に抑える一番の近道です。これから海外用カードを検討している方は、ぜひWiseとRevolutの2枚持ちを検討してみてください。
Revolutに紹介でお得に加入していただけますので、こちらの記事を確認してください
【参考】ある日の英国ポンドへの換金比較
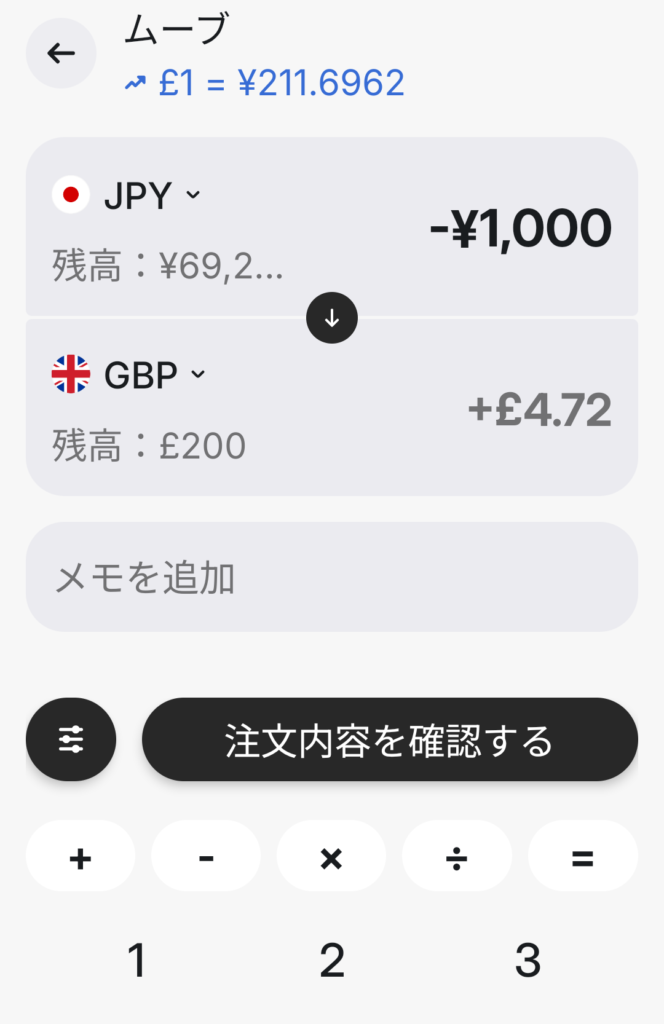
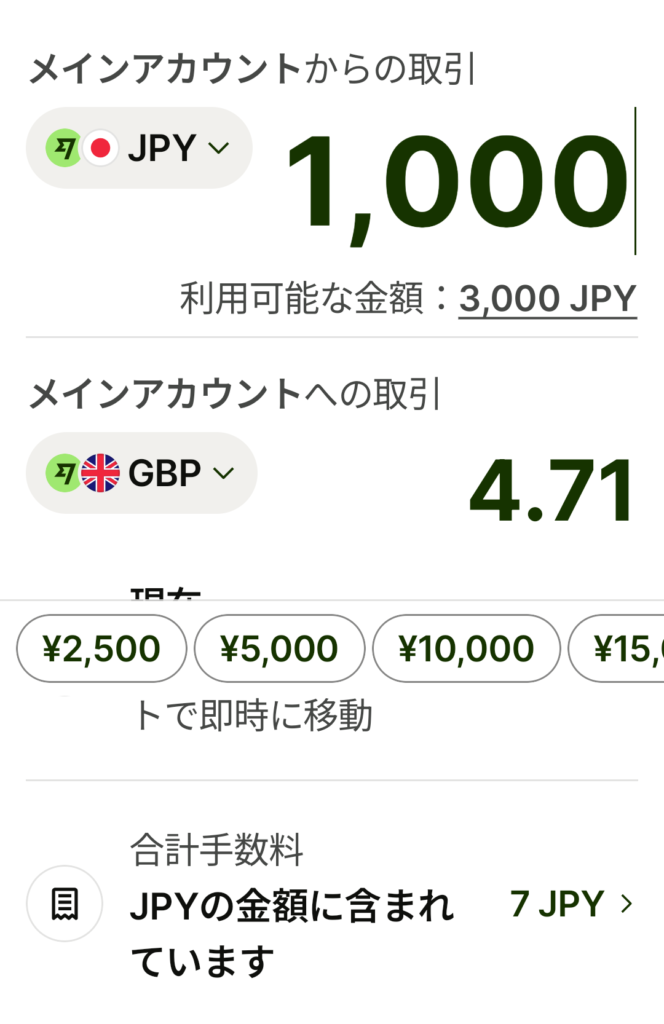
左(1番目)の画像がRevolut、右(2番目)がWise。平日なのでRevolutには手数料がかからない。


※この記事は2026年9月時点の情報です。最新情報は公式サイト等でご確認ください。